

Svátek má:
Andrea


KOMENTÁŘ: Jiří Paroubek
Byznys
Velikost textu:


Éra levného dluhu končí. Trhy vystavují vládám účet
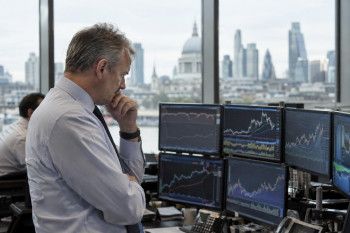
Výnos třicetiletého dluhu USA je nejvýš od roku 2004. Dražší peníze tlačí na vlády, hypotéky i firmy a Evropa není výjimkou.
Ilustrační foto
26.září 2026 - 04:59
Vlády si během let levných peněz zvykly, že další miliardy dluhu nejsou okamžitým problémem. Dluhopisový trh jim nyní připomíná, že účet nezmizel. Jen byl odložen.
Výnos třicetiletého amerického státního dluhopisu ve čtvrtek vystoupal až na 5,444 procenta, nejvýše od roku 2004. Desetiletý výnos se pohyboval kolem 5,16 procenta. Podobný tlak je vidět i jinde. Německý desetiletý Bund se tento měsíc krátce dostal nad 3,5 procenta, nejvýše za 17 let, a japonský desetiletý výnos vystoupal na maximum od roku 1996.
Za růstem výnosů nestojí jediná příčina. Americká ekonomika zůstává silná, inflační tlaky znovu rostou a drahé energie zvýšily obavy z dalšího zpřísňování měnové politiky. Současně však investoři požadují vyšší odměnu za to, že mají desítky let financovat státy s vysokými dluhy a stále většími výdajovými potřebami. Dlouhé splatnosti tuto nervozitu ukazují nejzřetelněji.
Pět procent už není výjimka
Americký federální dluh letos překročil 40 bilionů dolarů. Mnohem širší problém ukazuje Fitch. Veřejný dluh vyspělých ekonomik má do konce roku 2026 dosáhnout 75,8 bilionu dolarů, tedy 104 procent jejich společného HDP. Před dvaceti lety činil 26 bilionů dolarů a 68 procent HDP.
Dokud byly úroky téměř nulové, mohl vysoký dluh vypadat jako vzdálený problém. Při výnosech kolem pěti procent se matematika mění. Staré levné dluhopisy postupně dospívají a vlády je musí nahrazovat novými, výrazně dražšími.
Dopad už není omezen na ministerstva financí. Americké třicetileté hypoteční sazby se dostaly k sedmi procentům, přibližně o procentní bod výše než před současným válečným a energetickým šokem. Vyšší státní výnosy zároveň zdražují financování firem a vytvářejí konkurenci akciím i dalším investicím. Není přitom správné tvrdit, že trhy už odmítají americký dluh. Poptávka existuje a silný hospodářský růst zatím pomáhá vyšší úroky absorbovat. Jen cena, za kterou jsou investoři ochotni vládám půjčovat, prudce vzrostla. Tato cena je pro veřejné rozpočty rozhodující.
Evropa dostává drahý účet
Německo letos očekává rekordní objem federálních výpůjček 525,5 miliardy eur a příští rok ještě více. Velkou část tvoří refinancování starších závazků, další peníze potřebují zvláštní fondy a nové výdajové programy. Když rostou výnosy, zdražuje i tato obrovská finanční operace.
Ještě ostřeji je problém vidět ve Francii. Rozdíl mezi výnosem francouzského a německého desetiletého dluhopisu se dostal na 104 bazických bodů, poprvé od dluhové krize eurozóny v roce 2012. Investoři požadují vyšší prémii kvůli rozpočtovému deficitu, politické nejistotě a pochybnostem o schopnosti Paříže veřejné finance stabilizovat. Náklady na obsluhu dluhu se už ve Francii staly největší rozpočtovou položkou. Vláda očekává, že letos zaplatí kvůli vyšším sazbám o 4,5 miliardy eur více, než plánovala, a příští rok se dodatečný účet zvýší přibližně o dalších deset miliard.
To je okamžik, kdy se abstraktní dluh mění v konkrétní politický problém. Každé další euro poslané věřitelům chybí jinde, na obraně, infrastruktuře, zdravotnictví nebo sociálních výdajích. Evropské vlády přitom nyní chtějí současně více investovat do obrany, energetiky, průmyslu i infrastruktury. Čím více peněz si na tyto priority půjčí, tím větší část budoucích rozpočtů může spolknout jejich financování.
Česko před světovou cenou peněz neuteče
Česká republika není ve stejné dluhové situaci jako Francie nebo Spojené státy. Bylo by ale chybou z toho vyvozovat, že globální růst výnosů může ignorovat. Cena českého státního dluhu nevzniká izolovaně. Investor porovnává české dluhopisy s německými, americkými nebo dalšími bezpečnými aktivy. Pokud výrazně vzroste výnos velkých světových ekonomik, roste tlak i na cenu financování menších států.
Stejný mechanismus dopadá na firmy a domácnosti. Vyšší dlouhodobé sazby mohou brzdit zlevňování hypoték, zdražovat podnikové investice a zvyšovat náklady státního refinancování ve chvíli, kdy Česko řeší obranné výdaje, důchody, infrastrukturu a dlouhodobou udržitelnost veřejných financí.
Současný výprodej dluhopisů proto není jen technickou epizodou finančních trhů. Odhaluje změnu, která může trvat roky. Kapitál už není tak levný jako v minulém desetiletí a vlády o něj soutěží nejen mezi sebou, ale také s firmami financujícími například obrovský investiční boom kolem umělé inteligence. Státní bankroty nejsou podmínkou, aby vysoký dluh začal bolet. Stačí, když zvýšené výnosy vydrží.
Pak bude stále větší část veřejných peněz mizet v úrocích za rozhodnutí učiněná před lety. Vlády mohou zvyšovat daně, škrtat výdaje nebo dál půjčovat. Žádná z těchto možností ale nezruší základní změnu, kterou dluhopisový trh ukazuje. Éra, kdy bylo možné rychle rostoucí dluh financovat téměř zadarmo, skončila. Teď se začíná počítat účet.
(Beneš, prvnizpravy.cz, foto: zai)
Zdroje: 1. Reuters – Global bond rout pushes US 30-year yield to highest since 2004; 2. Why France’s budget problems have driven its bond risk premium to 2012 highs; 3. Fitch Ratings – Sovereign Debt Sustainability Monitor; 4. Reuters – Bond selloff is likely amplified by higher neutral interest rate


|
|
 |
KOMENTÁŘ: Jiří Paroubek


Jak si podle Vás vede vláda Andreje Babiše ve srovnání s vládou Petra Fialy?
Kurzy
 |
0.00 |
 |
0.00 |
 |
0.00 |
 |
0.00 |
 |
0.00 |
Akcie
AVAST
 206 | COLT CZ GROUP SE
606 |
ČEZ
878 | ERSTE GROUP BANK A
 1254 |
KOFOLA CS
332 | KOMERČNÍ BANKA
814 |
MONETA MONEY BANK
115.4 | PHILIP MORRIS ČR A
16000 |
PHOTON ENERGY
33 | PILULKA LÉKÁRNY
154 |
VIG
774 | GEN DIGITAL
630 |
PRIMOCO UAV SE
890 | GEVORKYAN
256 |
Zprávy Je to šílenec a tyran, tvrdí o Zelenském Tucker Carlson Politika
 Toxické peklo v Heřmanicích. Kde byli kontroloři celých osm let? Byznys
 Éra levného dluhu končí. Trhy vystavují vládám účet Regiony
 Krátce z Hradce po jednání rady města Sport
 Po 32 letech padl rodinný rekord. Dcera překonala vlastní matku
Je to šílenec a tyran, tvrdí o Zelenském Tucker Carlson PolitikaToxické peklo v Heřmanicích. Kde byli kontroloři celých osm let? ByznysÉra levného dluhu končí. Trhy vystavují vládám účet RegionyKrátce z Hradce po jednání rady města SportPo 32 letech padl rodinný rekord. Dcera překonala vlastní matku